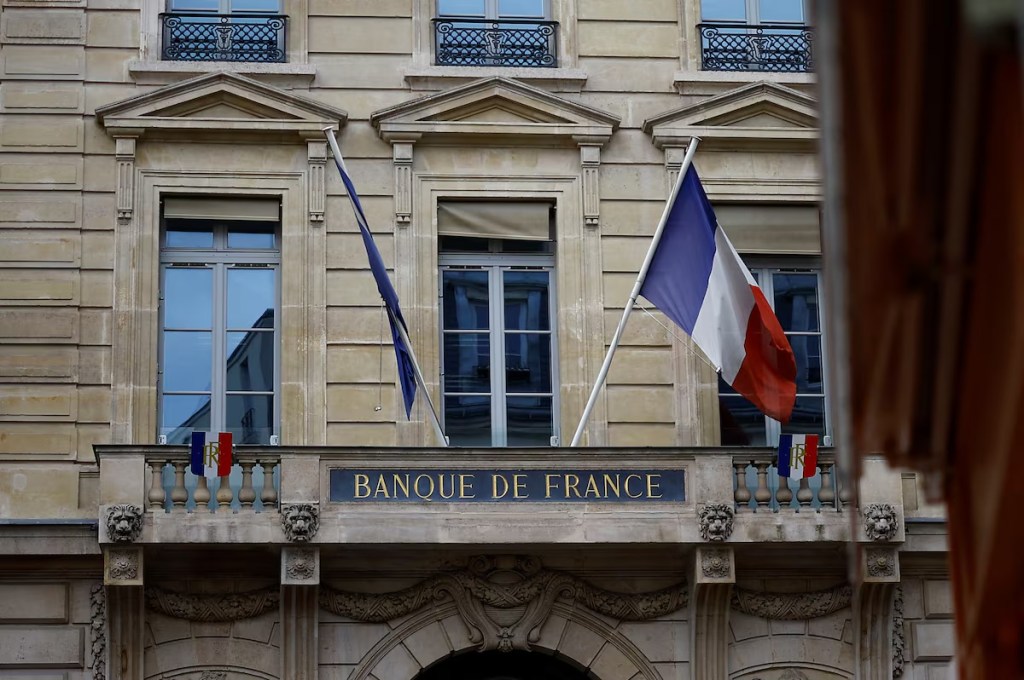
Un seuil symbolique vient d’être franchi sur les marchés. Vendredi 18 septembre, l’écart entre les taux d’emprunt à dix ans de la France et de l’Allemagne a dépassé les 100 points de base, soit un point de pourcentage. Cela n’était plus arrivé depuis 2012, en pleine crise de la dette dans la zone euro.
Derrière ce chiffre assez technique se cache une réalité simple : lorsqu’elle emprunte de l’argent sur les marchés, la France doit désormais offrir aux investisseurs un rendement sensiblement supérieur à celui de l’Allemagne.
L’écart, appelé « spread » par les investisseurs, a atteint environ 104 à 105 points de base en séance vendredi. Il sert notamment à mesurer la prime supplémentaire demandée par les marchés pour détenir de la dette française plutôt que des obligations allemandes, considérées comme une référence dans la zone euro.
Pourquoi cet écart augmente-t-il ?
La hausse des taux ne concerne pas uniquement la France. Les marchés obligataires sont sous pression dans plusieurs grandes économies, notamment en raison des inquiétudes autour de l’inflation, de l’augmentation des prix de l’énergie et des niveaux élevés d’endettement public.
Mais les taux français ont progressé plus rapidement.
Les investisseurs regardent notamment la situation des finances publiques françaises. Le déficit public devrait atteindre 5,4 % du PIB en 2026. Le gouvernement cherche à le ramener à 5 % en 2027 et prévoit pour cela 54 milliards d’euros d’économies.
À ces difficultés budgétaires s’ajoute une période d’incertitude politique à quelques mois de l’élection présidentielle de 2027. La fragmentation de l’Assemblée nationale complique également l’adoption de mesures permettant de réduire rapidement le déficit.
Une dette qui coûte de plus en plus cher
Cette hausse des taux a une conséquence concrète pour les finances publiques : lorsque l’État émet de nouvelles obligations ou refinance d’anciennes dettes arrivant à échéance, il doit payer davantage d’intérêts.
Le phénomène ne signifie pas que l’ensemble de la dette française devient immédiatement plus chère. L’augmentation se répercute progressivement, à mesure que l’État emprunte à nouveau sur les marchés.
Selon les estimations du gouvernement rapportées par Reuters, la charge de la dette devrait déjà dépasser les prévisions de 4,5 milliards d’euros cette année. Le surcoût pourrait atteindre 10 milliards d’euros supplémentaires l’année prochaine si les conditions de financement restent défavorables.
Pourquoi l’Allemagne sert-elle de comparaison ?
Les obligations allemandes, les « Bunds », sont traditionnellement utilisées comme référence pour mesurer le niveau de risque des différentes dettes souveraines de la zone euro.
Plus l’écart avec l’Allemagne augmente, plus les investisseurs demandent une rémunération supplémentaire pour acheter la dette du pays concerné.
Le passage au-dessus des 100 points de base est donc avant tout un signal envoyé par les marchés. La dernière fois que la France avait connu un tel écart avec l’Allemagne remonte à 2012, lorsque la crise des dettes souveraines faisait peser de fortes tensions sur la zone euro.
La situation actuelle n’est toutefois pas identique à celle de 2012. Le franchissement de ce seuil ne signifie pas que la France se trouve en situation de défaut ou qu’une crise financière est automatiquement en cours. Il montre en revanche que les investisseurs demandent désormais une prime nettement plus importante pour financer l’État français qu’il y a encore quelques années.
 Focus Média

Laisser un commentaire